




Exportations chinoises vers l’Afrique au premier trimestre 2026 : analyse et signification d'un chiffre
Thierry Pairault
La presse se fait l’écho d’informations officielles faisant état d’un creusement du déficit commercial de l’Afrique avec la Chine qui s’élèverait à 48% sur les quatre premiers mois de 2026. Les données mensuelles disponibles sur le site des douanes chinoises s’arrêtent toutefois au mois de mars 2026. Nous profitons de ces données soient désormais plus détaillées pour en donner une première analyse. Ces données sont libellées en renminbi (RMB) et non en dollars ce qui pourrait éventuellement expliquer d’éventuelles différences dans le calcul des proportions après conversion.
Un tableau récapitulatif des donnes disponibles pour les 54 pays africains est disponible et téléchargeable ici.
Au premier trimestre 2026, le commerce de la Chine avec l’Afrique s’élève à 64,6 milliards de RMB, soit une hausse de 24% par rapport au même trimestre de l'année précédente. Cette progression est asymétrique. Les exportations chinoises ont augmenté de 29% (42,5 milliards de RMB), tandis que les importations chinoises n'ont progressé que de 15,3% (22,1 milliards de RMB). Résultat : l'excédent commercial de la Chine vis-à-vis de l'Afrique est passé de 13,8 à 20,4 milliards de RMB augmentant de 48% par rapport au même trimestre de l'année précédente.
Le déséquilibre dans la structure des échanges reste inchangé, s’il ne s’accentue. 65,8% du volume total correspond à des exportations chinoises, contre 34,2% d'importations. Le continent reste très concentré : les dix premiers partenaires (Afrique du Sud, Nigeria, Congo RDC, Égypte, Guinée, Liberia, Algérie, Angola, Ghana, Maroc) totalisent 65% du volume.
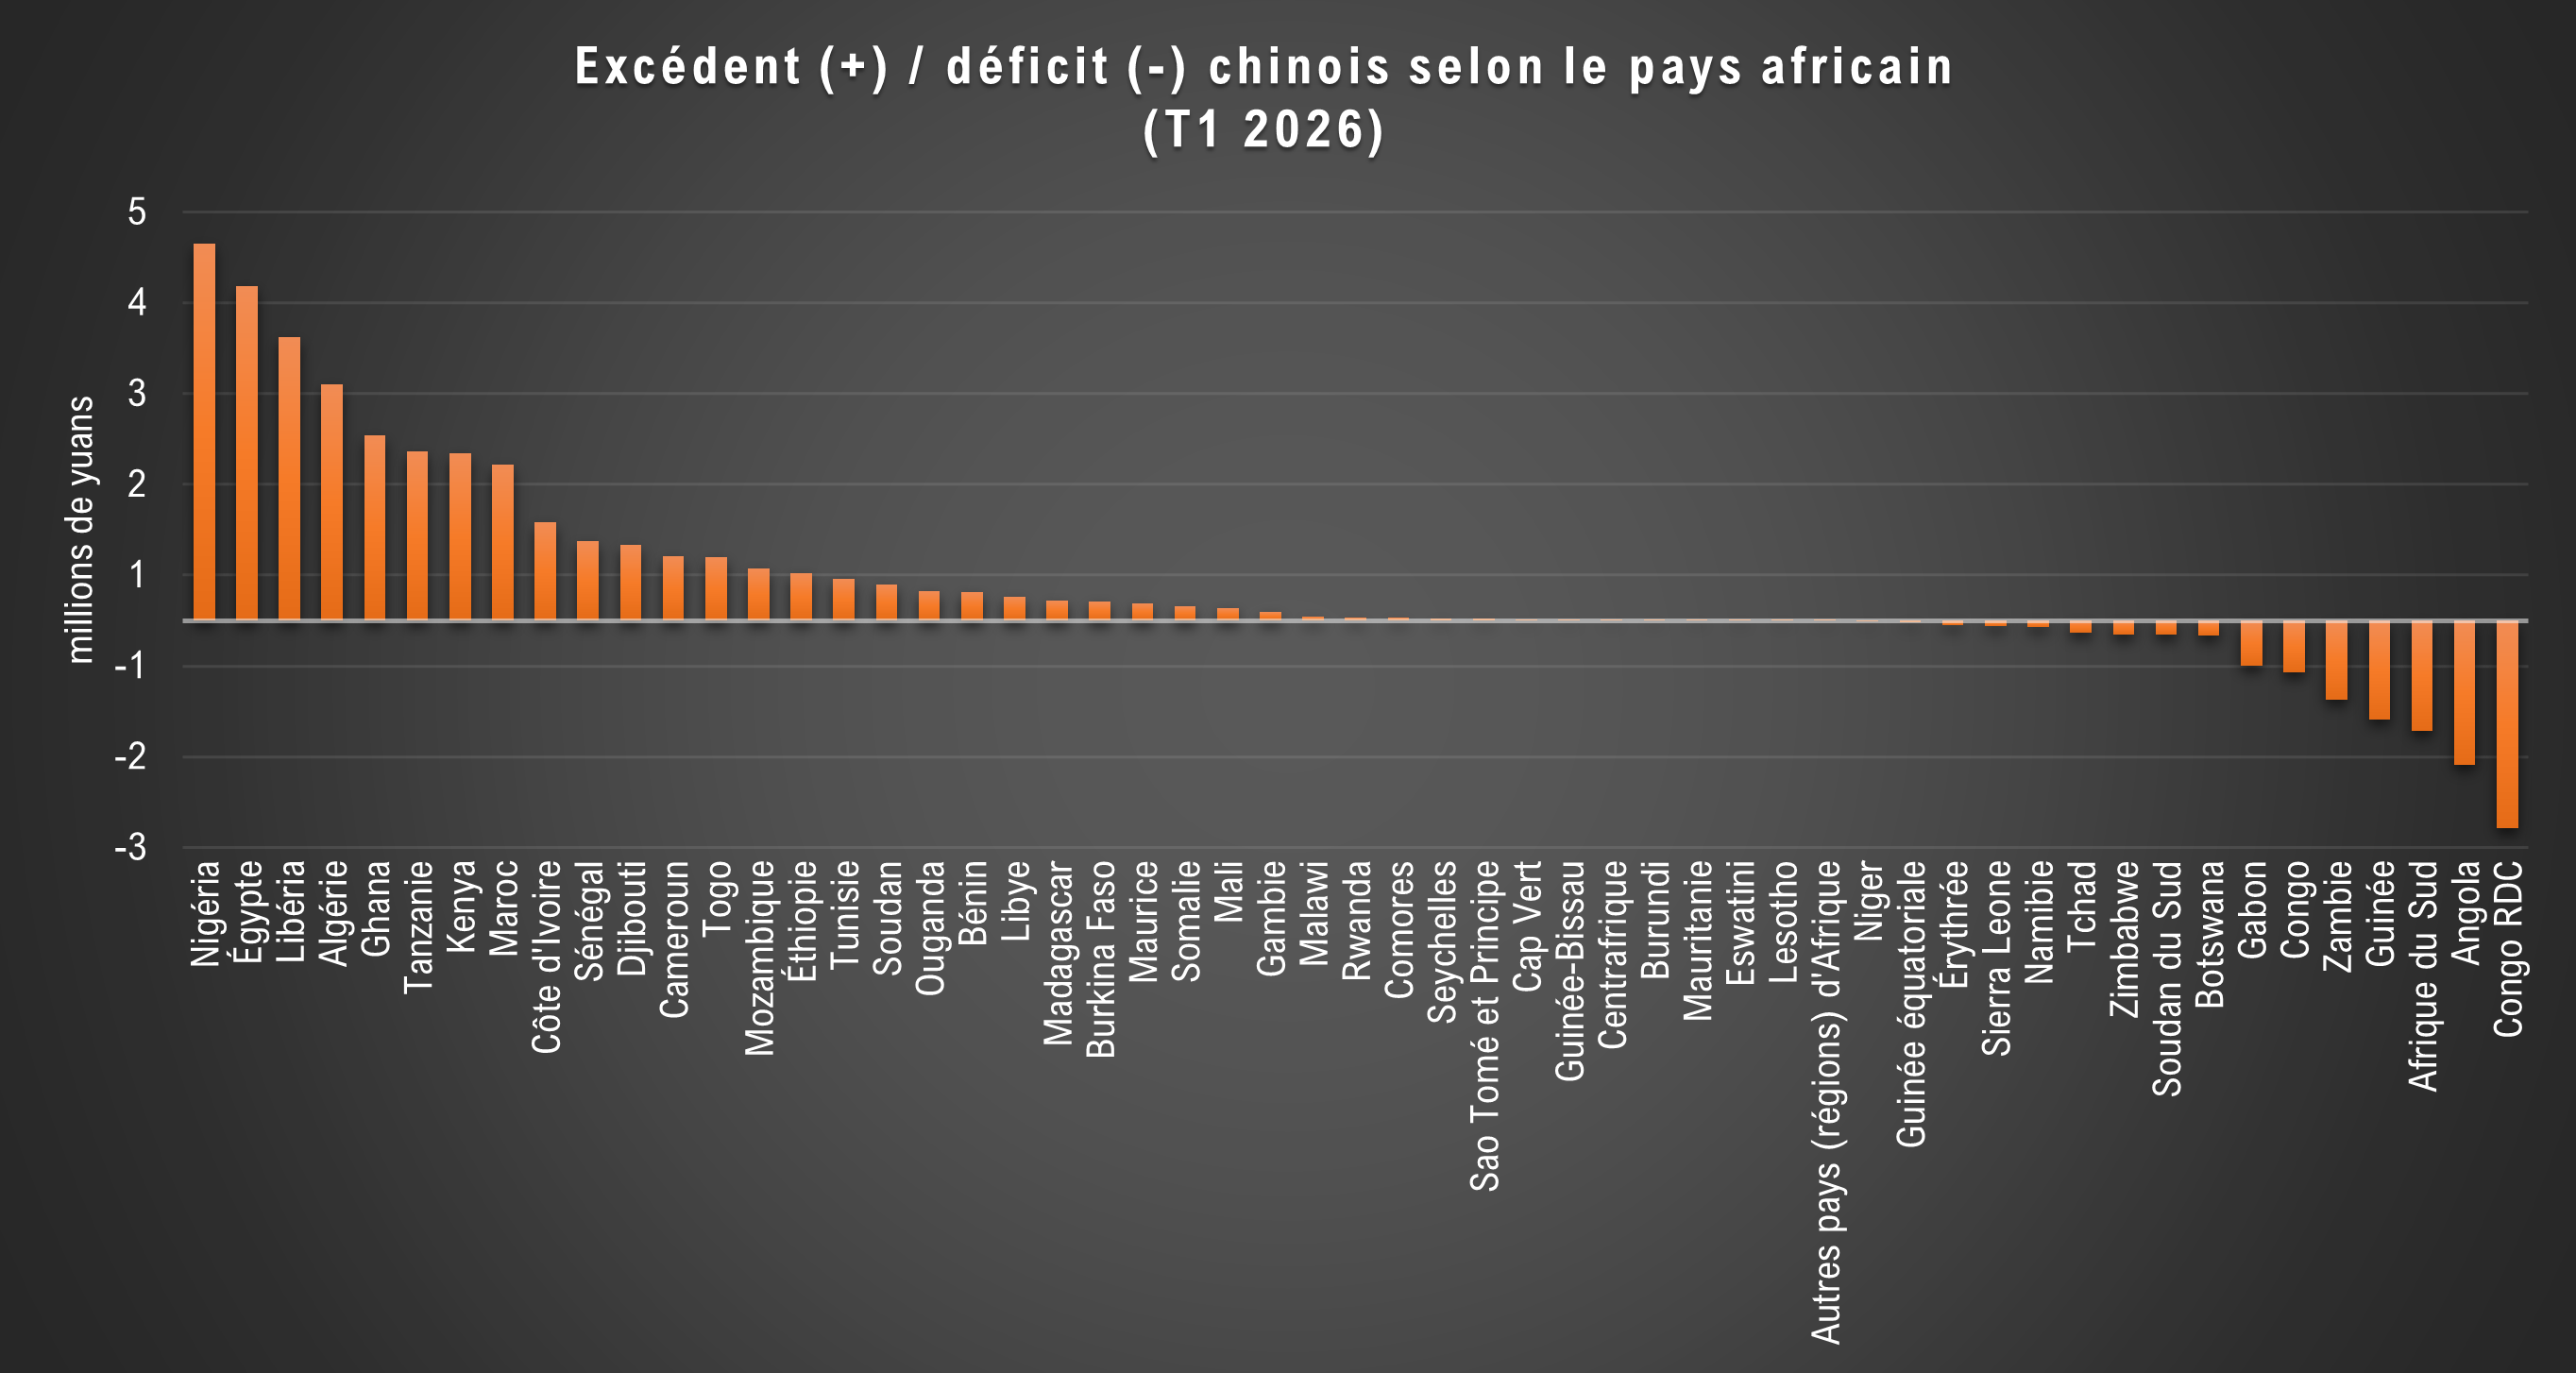
Certains pays sont excédentaires vis-à-vis de la Chine. Seuls 16 pays sur 54 enregistrent un excédent commercial favorable, et presque tous sont exportateurs de ressources minières ou pétrolières : le Congo RDC (cobalt, cuivre), l’Angola et le Gabon (pétrole), la Guinée (bauxite) et la Zambie (cuivre). Le ratio importations/exportations de la Chine peut y dépasser 4 ou 6 (Soudan du Sud : 6,65 ; Gabon : 4,84). La Chine achète des matières premières, elle revend des produits manufacturés.
Certains cas sont remarquables :
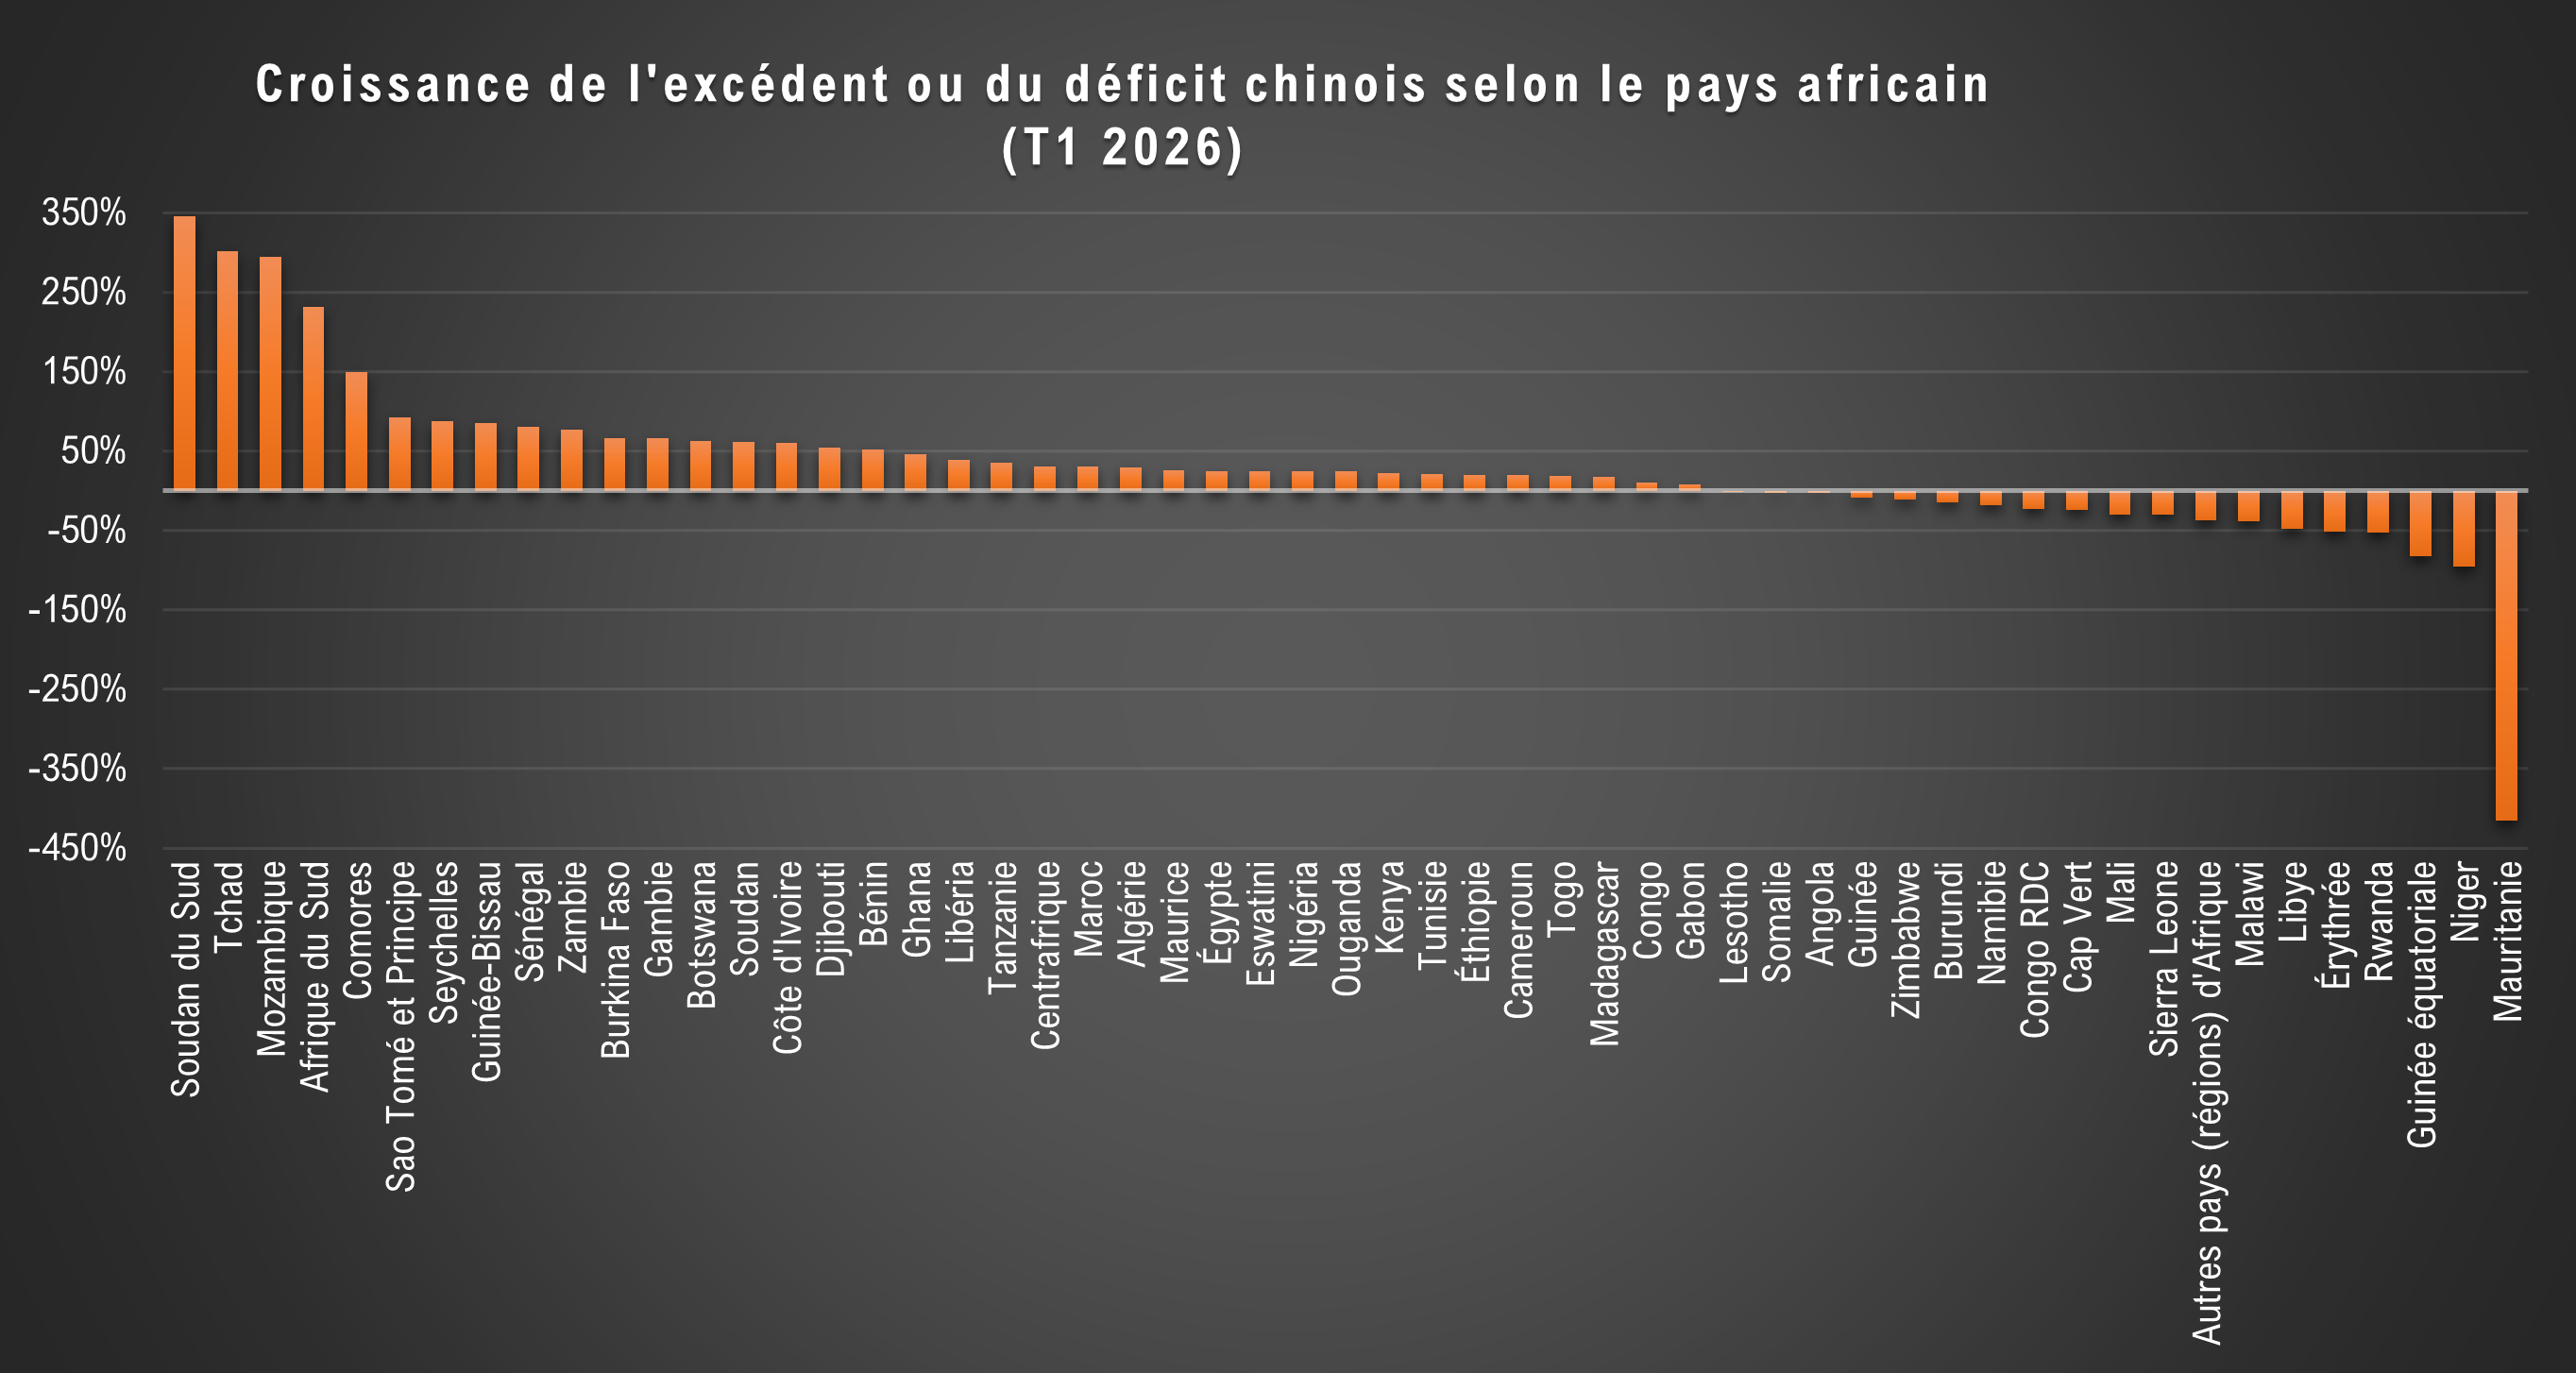
- L'Afrique du Sud est le premier partenaire commercial (+38% en volume) mais bascule dans un déficit croissant : son excédent vis-à-vis de la Chine se dégrade de 231%, signe probable d'une montée en gamme des biens chinois exportés vers ce marché.
- Le Nigeria consolide sa deuxième place avec une hausse de 33% en volume et un solde très favorable à la Chine (4,15 milliards de RMB d'excédent chinois).
- L'Angola recule de 24% en volume ; c’est le seul grand pays en baisse, ce qui reflète vraisemblablement la contraction de ces exportations de pétrole.
- Le Mali affiche une hausse de 95% en volume grâce à un bond spectaculaire des importations chinoises de ce pays (+1594%). Cette hausse est probablement lié à l'or malien, dans un contexte géopolitique de réorientation vers la Chine après le retrait français.
- Le Soudan du Sud (+178% en volume) et les Comores (+147% en volume) affichent les plus fortes croissances, mais sur des bases très faibles.
- La Guinée équatoriale (−53% en volume) et le Niger (−50% en volume) reculent fortement, ce dernier cas s'expliquant sans doute par la crise politique et les sanctions ayant perturbé les circuits commerciaux.
Nous notons trois dynamiques structurelles ressortant de ces données :
- La première est l'accentuation du déséquilibre : l'excédent commercial de la Chine chinois (+48% par rapport au même trimestre de l'année précédente) progresse deux fois plus vite que le volume du commerce total (+24%). La Chine gagne nettement plus de débouchés qu'elle n'augmente ses achats, ce qui invalide le discours officiel d'un partenariat mutuellement bénéfique.
- La seconde est la persistance de la logique extractive : les seize pays excédentaires vis-à-vis de la Chine sont presque exclusivement des pays exportateurs de pétrole, de cuivre, de cobalt ou d'or. La corrélation en un solde favorable et la présence de ressources minières ou d'hydrocarbures est quasi parfaite.
- La troisième est une recomposition géographique en cours : la montée du Mali (+95%), du Soudan (+51%), du Tchad (+80%) et du Soudan du Sud (+178%) suggère une progression de la Chine dans des zones anciennement sous influence française ou américaine, souvent dans un contexte post-coup d'État, ce qui rejoint nos conclusions sur le rôle potentiellement limité du « tarif zéro » et de la concurrence pour les marchés africains.
 |
 |


